Domain fachanwalt-verkehrsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-verkehrsrecht.de um.
Sind Sie am Kauf der Domain
fachanwalt-verkehrsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-verkehrsrecht.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
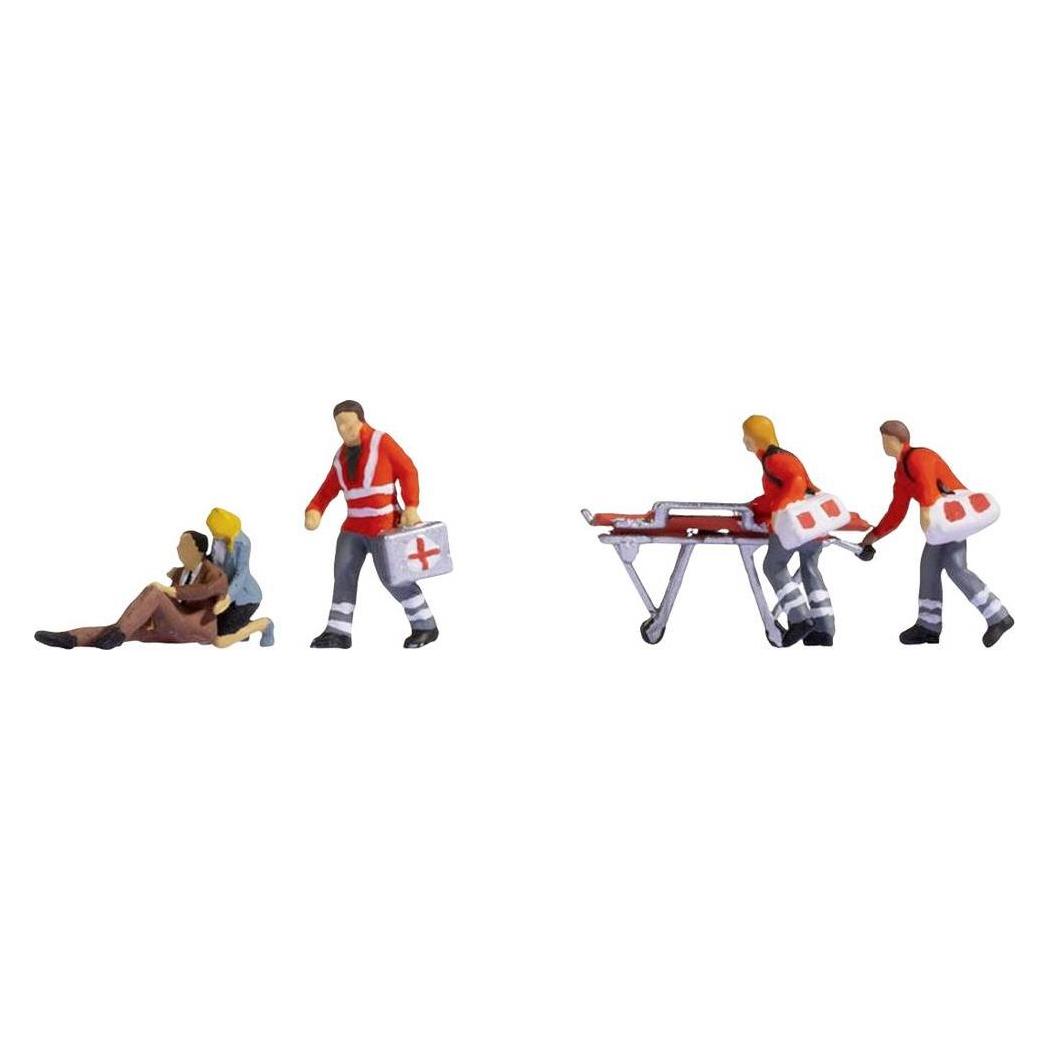
NOCH H0 Verkehrsunfall FertigmodellUnfall Im Straßenverkehr! Das Figuren-set In Der Spurweite H0 Enthält Sechs Figuren Und Eine Rettungstrage. Zwei Sanitäter Schieben Die Rettungstrage Zum Verletzten. Beide Haben Eine Tasche Mit Allen Wichtigen Utensilien Zur Ersten Hilfe Um Die...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOCH H0 Verkehrsunfall FertigmodellUnfall Im Straßenverkehr! Das Figuren-set In Der Spurweite H0 Enthält Sechs Figuren Und Eine Rettungstrage. Zwei Sanitäter Schieben Die Rettungstrage Zum Verletzten. Beide Haben Eine Tasche Mit Allen Wichtigen Utensilien Zur Ersten Hilfe Um Die...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 36080 N FIGUREN VerkehrsunfallMit dem Figuren-Set „Verkehrsunfall“ von NOCH lassen sich realitätsnahe Szenen auf jeder Modellbahnanlage der Spur N gestalten. Die detailreichen Figuren ermöglichen eine lebensechte Darstellung eines Rettungseinsatzes und verleihen der Miniaturwelt mehr Tiefe. Dieses Set enthält: 1x verletzte Person 1x Passantin 1x Notarzt mit Koffer 2x Sanitäter mit Arzttaschen 1x Rettungstrage Die handkolorierten Figuren sind im Maßstab 1:160 gehalten und eignen sich für alle Modellbauer ab 8 Jahren. Das Set zeigt eine komplette Unfallszene: Während sich eine Passantin um die auf dem Boden sitzende, verletzte Person kümmert, eilt bereits der Notarzt mit seinem Koffer herbei. Gleichzeitig bereiten die beiden Sanitäter die Rettungstrage für den Abtransport vor. Durch die unterschiedlichen Posen und die authentische Kleidung der Figuren entsteht ein dynamisches und glaubwürdiges Bild, das jede Modelllandschaft bereichert.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.